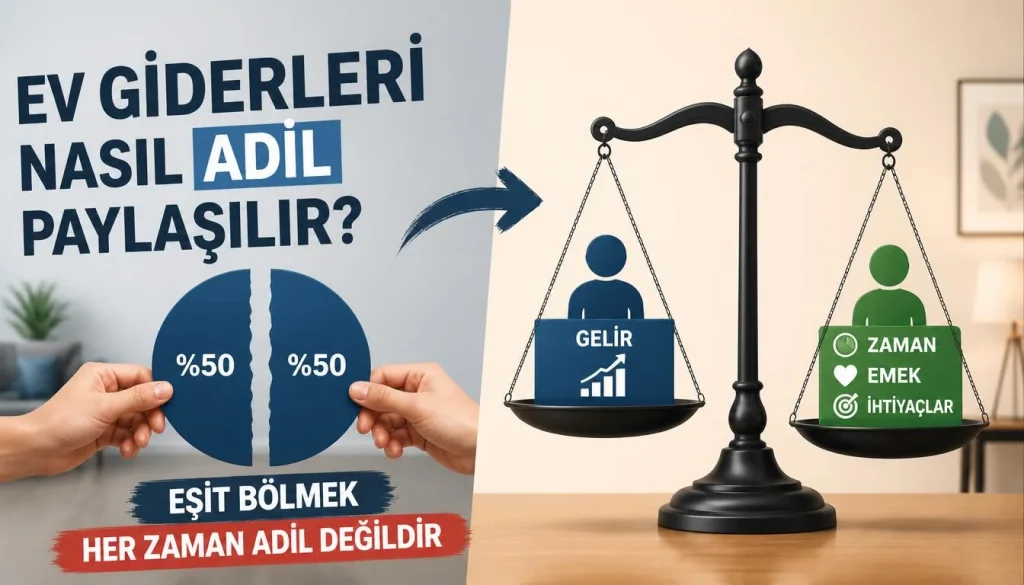
Ev giderlerini paylaşmak ilk bakışta basit görünür; ancak gelirler, çalışma saatleri, çocuk bakımı ve kişisel yükümlülükler farklı olduğunda yüzde 50–50 formülü her zaman adil hissettirmez. Matematiksel eşitlik ile ekonomik yükün eşitliği aynı şey değildir.
İyi bir sistem; hangi giderlerin ortak olduğunu, katkının nasıl hesaplanacağını, kişisel harcama alanını ve koşullar değiştiğinde planın nasıl güncelleneceğini açıkça belirler.
Önce Hangi Giderlerin Ortak Olduğunu Belirleyin
Kira veya konut kredisi, elektrik, su, temel market, ev sigortası ve birlikte kararlaştırılan aile giderleri genellikle ortak kabul edilir. İlişki öncesi kişisel borç, hobi, bireysel alışveriş ve kişisel hediyeler ayrı tutulabilir.
Sınırlar konuşulmazsa asıl tartışma yüzde hesabından değil, giderin niteliğinden çıkar. Dışarıda yemek bir taraf için ortak yaşam gideri, diğer taraf için kişisel keyif olabilir.
Yöntem 1: Her Şeyi Yarı Yarıya Bölmek
Aylık ortak gider 30.000 TL ise iki kişi 15.000’er TL öder. Gelirler ve kişisel yükümlülükler benzerse bu yöntem kolay ve şeffaftır.
Gelirler çok farklıysa yük eşit olmaz. Biri 60.000, diğeri 30.000 TL net gelir elde ediyorsa 15.000 TL katkı ilk kişinin gelirinin yüzde 25’i, ikinci kişinin yüzde 50’sidir.
Yöntem 2: Gelire Oranlı Katkı
Net gelirler 60.000 ve 30.000 TL ise toplam 90.000 TL’dir. İlk kişi toplam gelirin üçte ikisini, ikinci kişi üçte birini kazanır. 30.000 TL ortak gider bu oranla 20.000 ve 10.000 TL paylaşılabilir.
Böylece her iki kişi de gelirinin yaklaşık aynı oranını ortak yaşama ayırır. Ancak ücretsiz bakım emeği veya zorunlu kişisel giderler varsa yalnız gelir oranı yine eksik kalabilir.
Yöntem 3: Benzer Kişisel Harcama Alanı Bırakmak
Bazı çiftler ortak gider ve tasarruflardan sonra iki tarafa da benzer kişisel kullanım parası bırakmayı tercih eder. Özellikle gelir farkının yüksek olduğu ve ev içi katkının farklı biçimlerde yapıldığı ilişkilerde bu model daha dengeli olabilir.
Bu yöntem daha fazla finansal entegrasyon gerektirir. Ortak hedefler, tasarruf miktarı ve kişisel bütçenin sınırları açıkça konuşulmalıdır.
Ücretsiz Ev ve Bakım Emeğini Yok Saymayın
Çocuk bakımı, yaşlı bakımı, yemek, temizlik, randevu ve ev organizasyonu zaman alan ekonomik faaliyetlerdir. Bir kişi bu işleri yapmak için ücretli çalışmasını azaltıyorsa yalnız maaşa bakmak katkıyı eksik ölçer.
Çift, daha fazla bakım emeği veren kişinin daha az nakit katkı yapmasına, ortak fondan emeklilik tasarrufu ayrılmasına veya kişisel harcama alanının eşitlenmesine karar verebilir.
Eski Kişisel Borçlar İçin Ayrı Kural Belirleyin
İlişki öncesi ihtiyaç kredisi, kredi kartı borcu veya aileye yapılan düzenli destek gibi yükümlülükler otomatik olarak ortak gider sayılmamalıdır. Bazı çiftler tamamen bireysel tutar, bazıları ise yüksek faizli borcu ortak geleceği etkilediği için birlikte önceliklendirir.
Kritik nokta açık rızadır. Borçsuz kişinin habersizce eski borcu finanse etmesi de, hanenin mali dengesini bozan pahalı borcu tamamen görmezden gelmek de sorun yaratabilir.
Brüt Maaş Yerine Harcanabilir Net Geliri Kullanın
Vergi, zorunlu kesinti ve emeklilik primi nedeniyle aynı brüt maaşa sahip iki kişinin eline geçen para farklı olabilir. Katkı oranını net kullanılabilir gelir üzerinden hesaplamak çoğu durumda daha anlaşılırdır.
Prim ve komisyon gibi değişken gelirler için ayrıca kural koyun. Normal aylık katkı sabit maaşa göre hesaplanıp primler tasarruf, borç ödeme ve kişisel harcama arasında önceden belirlenen oranla bölünebilir.
Ortak Hesap İşleyişi Basitleştirebilir
Kişisel harcamalar için ayrı hesaplar korunup ortak faturalar için tek ortak hesap kullanılabilir. Her kişi maaş sonrasında hesaplanan katkısını bu hesaba aktarır ve ortak ödemeler buradan yapılır.
Böylece kimin hangi faturayı tesadüfen ödediği yerine sistematik bir yapı oluşur. Hesap türünden daha önemli olan, katkının görünür ve takip edilebilir olmasıdır.
Tasarrufu da Ortak Gider Gibi Planlayın
Acil durum fonu, ev bakımı, tatil, çocuk gideri ve ortak yatırım hedefleri yalnız ay sonunda kalan paraya bırakılırsa çoğu zaman ihmal edilir.
Aylık faturalar 30.000 TL, ortak tasarruf hedefi 9.000 TL ise paylaşım 39.000 TL üzerinden hesaplanabilir. Böylece geleceğe ayrılan para ortak planın gerçek parçası olur.
Yaşam Standardını Düşük Gelirli Tarafın Gücüne Göre Test Edin
Yüksek gelirli kişi daha pahalı ev veya tatil isteyebilir; ancak 50/50 paylaşım düşük gelirli kişiyi kendi seçmeyeceği bir harcama düzeyine zorlayabilir.
Bu durumda ya iki tarafın da seçilen formülle rahatça taşıyabileceği yaşam standardı belirlenmeli ya da pahalı tercihin ek maliyetini onu isteyen yüksek gelirli taraf üstlenmelidir.
Büyük Hayat Değişikliklerinde Formülü Yenileyin
İş kaybı, doğum izni, hastalık, taşınma, maaş artışı veya bakım sorumluluğu eski paylaşımı geçersiz kılabilir. İki tam zamanlı maaşa göre kurulmuş plan çocuk doğduktan sonra aynı adaleti sağlamayabilir.
Yılda en az bir kez ve önemli değişiklik sonrasında katkı oranlarını yeniden değerlendirmek normal finansal bakımdır.
Her Harcamayı Hesaplaşmaya Dönüştürmeyin
Takip sistemi şeffaflık için yararlıdır; fakat her kahve, market poşeti veya ev işi borç-alacak ilişkisine dönüşürse sistem ilişkiyi yıpratabilir.
Hangi tutarın üzerinde ortak onay gerektiğini, ne kadar kişisel harcamanın açıklama gerektirmediğini ve hangi büyük giderlerin birlikte planlanacağını belirlemek daha sağlıklıdır.
Aynı Bütçeyi Üç Yöntemle Karşılaştıralım
A kişisi 50.000 TL, B kişisi 30.000 TL net kazanıyor ve ortak gider ile tasarruf toplamı 32.000 TL olsun. Yarı yarıya sistemde kişi başı 16.000 TL ödenir. Gelire oranlı sistemde gelir payları yüzde 62,5 ve yüzde 37,5 olduğu için katkılar 20.000 ve 12.000 TL olur.
Eşit kişisel para yönteminde ise önce iki kişiye bırakılacak kişisel bütçe kararlaştırılır, kalan kaynak ortak gider ve hedeflere yönlendirilir. Hangi yöntemin adil olduğu yalnız formülle değil, hanenin değerleri ve sorumluluklarıyla belirlenir.
Sistemin Bozulduğunu Gösteren İşaretler
Sürekli eksi hesap, gizli harcama, bir tarafın hiç kişisel parası kalmaması, her faturada tartışma veya finansal organizasyonun tamamen tek kişinin üzerinde olması yeniden tasarım gerektirebilir.
Sorun yalnız yüzde değildir. Yaşam maliyeti düşürme, otomatik ödeme, kategori netliği ve bakım emeğinin paylaşımı da çözümün parçası olabilir.
Adil Paylaşım Açıklanabilir ve Sürdürülebilir Olmalıdır
İyi bir ev bütçesi sistemi hangi giderin ortak olduğunu, katkının nasıl hesaplandığını, kişisel alanın ne olduğunu ve tasarrufun nasıl fonlandığını iki taraf için de net hale getirir.
Koşullar benzerse eşit bölüşüm adil olabilir. Gelir ve sorumluluklar farklıysa oranlı veya daha entegre yöntemler daha dengeli olabilir. Esas kriter, iki kişinin de açıkça kabul ettiği ve hayat değişince güncelleyebildiği bir yapı kurmaktır.
Gelir Farkı Zamanla Açılırsa Ne Yapılır?
Bir taraf terfi ve zamlarla hızla ilerlerken diğer taraf çocuk bakımı için kariyerine ara verebilir. Başlangıçta adil olan yüzde birkaç yıl sonra dengesiz hale gelebilir.
Katkı oranının gelir değiştikçe otomatik güncellenip güncellenmeyeceğini veya yılda bir kez gözden geçirileceğini önceden belirlemek tartışmayı azaltır.
İki Tarafın da Finansal Güvenliğini Koruyun
Ortak gider sistemi bir kişinin hiç bireysel acil durum fonu veya emeklilik birikimi yapamamasına yol açmamalıdır. Faturalar eşit paylaşılırken uzun vadeli servet birikimi tamamen tek tarafta kalıyorsa sistem ekonomik bağımlılık yaratabilir.
Kişisel acil fon, bireysel emeklilik ve ortak hesap bilgilerine erişim de adaletin parçasıdır.
Bir Kişi Geçici Olarak Çalışmazsa
Doğum izni, eğitim, hastalık veya işsizlik döneminde bir gelir sıfıra yaklaşabilir. Gelire oranlı model bu dönemde ortak giderlerin büyük kısmını çalışan tarafa yükler.
Bu durum planlı bir ortak kararın sonucuysa mantıklı olabilir. Hane toplam geliri artık giderleri karşılamıyorsa yüzde formülü yerine gider azaltma planı gerekir.
Ev Sahipliği ve Kira Katkısını Ayrı Konuşun
Ev yalnız bir kişinin adına kayıtlıysa diğer kişinin yaptığı ödeme kira benzeri ortak yaşam katkısı mı, yoksa mülkiyet payı yaratan bir yatırım mı? Bu konu varsayımla bırakılmamalıdır.
Tapu, kredi, peşinat ve tadilat katkıları hukuki sonuç doğurabileceği için özellikle yüksek tutarlarda yerel hukuk ve vergi kuralları ayrıca değerlendirilmelidir.
Ortak Hedefler Katkı Sistemini Güçlendirir
Ev peşinatı, çocuk eğitimi veya ortak tatil gibi hedefler için ayrı hesap açmak, yalnız faturaları paylaşmaktan daha kapsayıcı bir sistem kurar. Her hedef için tutar, tarih ve katkı yöntemi belirlenebilir.
Gelire oranlı gider paylaşımı kullanılıyorsa tasarruf hedefinde de aynı oran kullanılabilir veya çift farklı bir kural seçebilir. Önemli olan yöntemin baştan net olmasıdır.
Kişisel Harcama Özgürlüğü Tartışmayı Azaltır
Ortak bütçe tamamlandıktan sonra iki kişinin de belirli bir kişisel harcama alanı olması küçük harcamaların sürekli sorgulanmasını önler. Bu tutar eşit veya gelir oranına göre farklı olabilir.
Tanımlı kişisel bütçe, finansal gizlilik anlamına gelmez; ortak yükümlülükler karşılandıktan sonra özerklik sağlar.
Finansal Bilgi Tek Kişide Toplanmamalıdır
Faturaları ve hesapları yalnız bir kişi yönetiyorsa diğer kişi ortak finansmanın detaylarından habersiz kalabilir. Bu durum ayrılık, hastalık veya acil durumda ciddi sorun yaratır.
Her iki taraf da hesaplara, kredi bilgilerine, sigorta ve önemli sözleşmelere nasıl ulaşacağını bilmelidir.
Ortak Harcamalarda Enflasyonu Nasıl Yansıtmalı?
Kira, market ve enerji hızla artarken katkı tutarını aylarca sabit bırakmak bir kişinin oransal olarak daha fazla yük taşımasına yol açabilir. Ortak bütçe toplamı değiştikçe katkı tutarları da seçilen formüle göre güncellenmelidir.
Özellikle gelire oranlı sistemde hem gelirlerin hem ortak giderlerin aynı dönemde yeniden hesaplanması daha tutarlı sonuç verir.
Gelir Bilgisi Ne Kadar Şeffaf Olmalı?
Oranlı paylaşım için en azından katkı hesabında kullanılacak net gelir rakamlarının bilinmesi gerekir. Ancak bütün kişisel harcama hareketlerinin birbirine açık olması şart değildir.
Çift, ortak bütçe için gerekli finansal şeffaflık ile bireysel mahremiyet arasında kendi sınırını belirleyebilir.
Adalet Formülünü Basit Tutun
Çok karmaşık puanlama sistemi zamanla uygulanamaz hale gelebilir. Gelir oranı, ortak tasarruf hedefi ve kişisel harcama alanı gibi birkaç net kural çoğu hane için yeterlidir.
İyi sistem her ay yeniden pazarlık gerektirmeden çalışmalı, fakat büyük değişikliklerde güncellenebilmelidir.
Son Kontrol: İki Taraf da Planı Tek Cümlede Anlatabilmeli
İyi sistem, iki kişinin de ‘ortak giderleri şu yöntemle paylaşıyoruz, tasarrufu şu kadar ayırıyoruz ve kişisel harcamalarımız bu alanın dışında’ diyebileceği kadar nettir. Planı yalnız bir kişi anlayabiliyorsa uygulama riski yüksektir.
Planın Uygulanabilirliği
Katkı tutarı maaş günü otomatik aktarılabiliyorsa ve ortak hesabın bakiyesi faturaları düzenli karşılıyorsa sistem pratikte çalışıyor demektir.