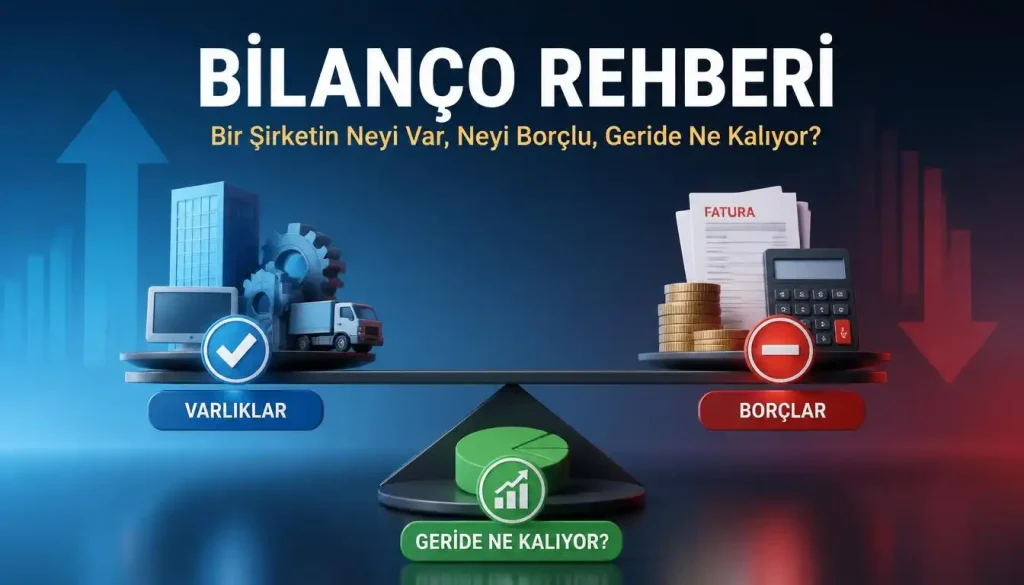
Bilanço, bir şirketin belirli tarihte hangi varlıklara sahip olduğunu ve bunların nasıl finanse edildiğini gösterir. Temel eşitlik varlıklar = yükümlülükler + özkaynak şeklindedir. Eşitliğin sağlanması şirketin sağlıklı olduğunu değil, muhasebe yapısının dengede olduğunu gösterir.
Küçük bir bilanço kurun
Şirketin 100.000 TL nakdi, 200.000 TL ticari alacağı, 300.000 TL stoku ve 400.000 TL net duran varlığı olsun. Toplam varlık 1.000.000 TL’dir. Ticari borç 250.000, kısa vadeli kredi 150.000 ve uzun vadeli kredi 200.000 TL ise toplam yükümlülük 600.000 TL, özkaynak 400.000 TL olur.
Özkaynak kasada duran ayrı bir para değildir. Varlıklardan yükümlülükler çıkarıldığında kalan muhasebe tutarıdır. Varlıkların satış değeri ve borçların kapanış maliyeti değişebileceğinden şirketin piyasa değeriyle birebir eşit olması gerekmez.
Likiditeyi toplam varlıkla karıştırmayın
Örnekte dönen varlıklar 600.000 TL, kısa vadeli yükümlülükler 400.000 TL’dir; cari oran 1,5’tir. Bu ilk bakışta rahat görünse de kasada yalnızca 100.000 TL vardır. Alacaklar geç tahsil edilir ve stoklar satılmazsa yakın ödemeler zorlaşabilir. Oran, varlıkların ne kadar hızlı paraya döneceğini tek başına söylemez.
Kalite için dipnot gerekir
Alacakların yaşı, stokların bozulma veya değer kaybı riski, duran varlıkların değerleme yöntemi ve borçların vade dağılımı tabloyu tamamlar. Rehinli varlıklar ve koşullu yükümlülükler de yalnızca toplam rakamlara bakılarak anlaşılmayabilir.
İki tarih arasında alacakların satışlardan çok hızlı büyümesi tahsilat sorusu doğurur; borcun kısa vadeye kayması yeniden finansman ihtiyacını artırabilir. Bunlar araştırma işaretidir, tek başına kesin hüküm değildir. Bilanço size hangi kaynakların bulunduğunu söyler; gelir tablosu bunların dönemdeki sonucunu, nakit akışı ise para hareketlerini açıklar.
Bilanço Bir Film Değil, Belirli Tarihin Fotoğrafıdır
Bilanço şirketin belirli bir tarihte neye sahip olduğunu, ne kadar borcu bulunduğunu ve sahiplerine kalan muhasebe değerini gösterir. Yıl boyunca neler olduğunu tek başına anlatmaz; bunun için gelir tablosu ve nakit akış tablosu gerekir.
Bu nedenle tek dönem bilançosu yerine birkaç dönem yan yana okunmalıdır. Şirket raporlama tarihinden hemen önce alacak tahsil etmiş, kısa vadeli borç ödemiş veya mevsim için stok biriktirmiş olabilir.
Muhasebe Denklemi Tüm Tabloyu Birbirine Bağlar
Temel denklem Varlıklar = Yükümlülükler + Özkaynaklar şeklindedir. Şirketin 1 milyon varlığı ve 600 bin borcu varsa muhasebe olarak sahiplerine kalan özkaynak 400 bindir.
Ekipman nakitle alınırsa varlıkların bileşimi değişir ama toplam aynı kalabilir. Krediyle ekipman alınırsa hem varlık hem borç artar. Kârın şirkette bırakılması özkaynağı artırabilir.
Dönen Varlıklar Yakın Vadeli Kaynakları Gösterir
Nakit, kısa vadeli yatırımlar, ticari alacaklar, stok ve faaliyet döngüsünde kullanılacak diğer kalemler dönen varlıklarda yer alabilir. Sınıflama standarda ve iş modeline göre değişir.
Ancak tüm dönen varlıklar aynı likiditede değildir. Nakit hemen kullanılabilir, alacağın tahsil edilmesi gerekir, stok ise önce satılmalıdır. Büyük dönen varlık toplamı tek başına güçlü likidite anlamına gelmez.
Ticari Alacakların Kalitesini Kontrol Edin
Ticari alacak, satışın kaydedildiği ancak paranın henüz tahsil edilmediği tutardır. Satış büyürken alacak artışı normal olabilir; fakat alacaklar cirodan çok daha hızlı büyüyorsa tahsilat yavaşlamış veya kredi koşulları gevşemiş olabilir.
Alacak gün sayısı, yaşlandırma ve şüpheli alacak karşılığı, bilançodaki rakamın ne kadarının gerçekten nakde dönüşebileceğini anlamaya yardım eder.
Stok Hem Varlık Hem Risk Taşır
Hammadde, yarı mamul ve mamul stokları gelecekteki üretim ve satış için gereklidir. Fakat nakdi bağlar, bozulabilir, modası geçebilir veya piyasa fiyatı düşebilir.
Sezon öncesi stok yapan perakendeci ile siparişler düşerken satılamayan mamul biriktiren üreticiyi aynı yorumlamak doğru değildir. Stok devir hızı ve değer düşüklüğü kayıtları ek bilgi sağlar.
Duran Varlıklar Uzun Vadeli Yatırımı Gösterir
Arsa, bina, makine, uzun vadeli finansal yatırım, maddi olmayan varlık ve şerefiye gibi kalemler uzun vadeli kaynakları temsil eder.
Defter değeri piyasa değeri değildir. Yıllar önce alınmış fabrikanın gerçek değeri bilançodaki net değerden farklı olabilir. Şerefiye ise büyük görünmesine rağmen kolayca nakde çevrilemeyebilir.
Amortisman Fiziksel Varlığı Bir Gecede Yok Etmez
Makine ve bina gibi varlıkların maliyeti muhasebede yıllara yayılarak amortisman gideri yapılır. Birikmiş amortisman net defter değerini düşürür; fakat makine halen üretim yapıyor olabilir.
Çok eski varlık tabanı düşük net değer nedeniyle kârlılık oranlarını yüksek gösterebilir, aynı zamanda yakın dönemde ciddi yenileme yatırımı ihtiyacı yaratabilir.
Kısa Vadeli Borçlar Yakın Dönem Nakit Talebidir
Ticari borçlar, kısa vadeli krediler, tahakkuk etmiş giderler ve uzun vadeli borcun bir yıl içinde ödenecek kısmı dönen yükümlülüklerde bulunabilir.
Ticari borcun artması nakdi geçici destekleyebilir; fakat vadesi geçmiş tedarikçi borcu operasyonu bozabilir. Toplam tutar kadar vade takvimi de önemlidir.
Uzun Vadeli Borç Finansal Riski Değiştirir
Uzun vadeli kredi ve tahviller büyümeyi finanse ederken anaparanın hemen ödenmesini gerektirmez. Buna karşılık sabit ödeme ve yeniden finansman riski yaratır.
Şirket kârlı olsa bile büyük borç vadesi kredi piyasasının kapalı olduğu döneme gelirse sorun yaşayabilir. Borcun tutarı yanında faiz, vade, para birimi ve teminat koşulları incelenmelidir.
Özkaynak Nakit Hesabı Değildir
Özkaynak sermaye, geçmiş yıl kârları ve diğer rezervleri içerebilir. Varlıklardan borçlar çıkarıldıktan sonra kalan muhasebe değeridir. 500 milyon TL özkaynak, kasada ortaklara dağıtılabilir 500 milyon TL olduğu anlamına gelmez.
Özkaynak yeni sermaye veya dağıtılmayan kârla artabilir; zarar, temettü veya pay geri alımıyla azalabilir.
Geçmiş Yıl Kârları Kâr ile Bilanço Arasında Köprü Kurar
Dağıtılmayıp şirkette bırakılan kârlar özkaynak içinde birikir. Bu kalem gelir tablosunda yıllar boyunca oluşan sonuçların bilançoya nasıl taşındığını gösterir.
Ancak geçmiş yıl kârı kadar nakit tutulduğu anlamına gelmez. Para fabrika, stok, satın alma veya borç ödemesinde kullanılmış olabilir.
İşletme Sermayesi Kısa Vadeli Tamponu Gösterir
Net işletme sermayesi yaygın olarak dönen varlıklar eksi kısa vadeli yükümlülükler şeklinde hesaplanır. Pozitif sonuç tampon gösterebilir, fakat bileşim önemlidir.
Nakit ağırlıklı dönen varlık ile yavaş dönen stok ağırlıklı aynı toplam eşit değildir. Bazı hızlı tahsilat yapan işletmeler düşük veya negatif işletme sermayesiyle verimli çalışabilir.
Likidite Oranları Bağlamla Birlikte Okunmalıdır
Cari oran dönen varlıkları kısa vadeli borçlara böler. Asit-test oranı stok gibi daha az likit kalemleri dışarıda bırakır.
Oranı şirketin geçmişi ve aynı sektördeki firmalarla kıyaslamak gerekir. Süpermarket ile uzun proje döngüsüne sahip inşaat şirketinin sağlıklı oranı aynı olmayabilir.
Basitleştirilmiş Bilanço Örneği
Şirketin 200 nakdi, 300 alacağı, 500 stoku ve 1.000 makine-binadan oluşan toplam 2.000 varlığı olsun. Tedarikçiye 400, kısa vadeli bankaya 200 ve uzun vadeli borca 700 olmak üzere 1.300 yükümlülüğü varsa özkaynak 700’dür.
Stok 200 artıp nakit 200 azalırsa toplam varlık ve özkaynak değişmez; fakat likidite zayıflayabilir. Bu örnek toplam rakamın tek başına yeterli olmadığını gösterir.
Yüzde Analizi Şirketleri Karşılaştırmayı Kolaylaştırır
Ortak boyutlu bilançoda her kalem toplam varlığın yüzdesi olarak gösterilir. Böylece farklı büyüklükte şirketleri karşılaştırmak ve varlık kompozisyonundaki değişimi görmek kolaylaşır.
Stok payı yüzde 15’ten yüzde 30’a çıkarken satış yerinde sayıyorsa neden araştırılmalıdır. Büyük sermaye artışı sonrası nakit payının yükselmesi ise planlı olabilir.
Kırmızı Bayraklar Kalemler Arasındaki İlişkide Görünür
Alacakların satıştan hızlı büyümesi, talep düşerken stok artması, uzun vadeli varlığın kısa vadeli borçla finanse edilmesi, satın almalar sonrası aşırı şerefiye veya nakit azalırken kısa vadeli yükümlülüklerin hızla artması dikkat gerektirir.
Tek bir işaret sorun kanıtı değildir. Bilanço, gelir tablosu ve nakit akışıyla birlikte okunduğunda anlam kazanır.
Yeni Başlayanlar İçin Bilanço Okuma Sırası
Önce nakit ve toplam borca bakarak finansal esnekliği görün. Sonra alacak ve stokun kalitesini inceleyin. Büyük duran varlıkların ne kadar yatırım gerektirdiğini anlayın. Kısa vadeli yükümlülük ve borç vadelerini okuyun. Son olarak özkaynak ve geçmiş kârların finansman yapısını nasıl oluşturduğunu değerlendirin.
İkinci adımda en az iki eski dönemle karşılaştırın. En faydalı soru ‘bu rakam büyük mü?’ değil, ‘neden değişti ve likidite, kârlılık, risk açısından ne anlama geliyor?’ sorusudur.
Bilanço ile Kârı Birbirine Karıştırmayın
Gelir tablosu belirli dönemde oluşan satış ve giderleri gösterirken bilanço dönem sonundaki birikmiş durumu gösterir. Bir şirket yıl içinde 100 milyon TL kâr etmiş olabilir; fakat bu kârın tamamı nakit olarak kasada kalmaz. Alacak, stok, yatırım veya borç ödemesine dönüşebilir.
Bu nedenle ‘şirket kâr etti, neden nakdi az?’ sorusunun cevabı çoğu zaman bilanço ve nakit akışında bulunur. Kârın hangi varlık veya borç kalemine dönüştüğünü izlemek gerekir.
Borç Vadesi Toplam Borçtan Daha Kritik Olabilir
Toplam borcu 1 milyar TL olan iki şirket düşünün. Birinin borcu on yıla yayılmış, diğerinin 700 milyon TL’si altı ay içinde vadesine geliyor olsun. Toplam borç aynı görünse de ikinci şirketin yeniden finansman ve likidite riski çok daha yüksektir.
Bilanço ana borç tutarını verir; vade dağılımı ve faiz şartları genellikle dipnotlarda bulunur. Bu nedenle yalnız toplam borç satırına bakmak yeterli değildir.
Şerefiye ve Maddi Olmayan Varlıklar Neden Dikkat İster?
Şirket başka bir işletmeyi defter değerinin üzerinde fiyatla satın aldığında şerefiye oluşabilir. Bu kalem gelecekte beklenen marka, müşteri ilişkisi veya sinerji değerini yansıtır; ancak nakit gibi doğrudan kullanılabilir değildir.
Satın alınan işletmenin performansı beklentinin altında kalırsa şerefiye değer düşüklüğü gideri yazılabilir. Bu nedenle özkaynağın büyük kısmı şerefiye ve maddi olmayan varlıklardan oluşuyorsa varlık kalitesini ayrıca sorgulamak gerekir.
Bilanço Oranlarını Trend Olarak İzleyin
Borç/özkaynak, cari oran veya stok devir gibi oranlar tek dönemde sınırlı bilgi verir. Aynı şirketin üç-beş yıllık trendi finansman modelinin değişip değişmediğini daha net gösterir.
Örneğin borç/özkaynak her yıl yükselirken faaliyet nakdi aynı kalıyorsa büyüme giderek daha fazla borçla finanse ediliyor olabilir. Oranların yönü, mutlak seviyeleri kadar önemlidir.
Bilanço Okurken Dipnotları Atlamayın
Bilanço satırları özet rakamlardır. Döviz cinsi borç, teminat, dava karşılığı, ilişkili taraf alacağı, stok değerleme yöntemi veya borç sözleşmesi şartı gibi kritik ayrıntılar dipnotlarda yer alabilir.
Bir rakam olağandışı büyüdüğünde ilk yapılacak iş dipnota gitmektir. Muhasebe tablosu ‘ne kadar?’ sorusunu, dipnot çoğu zaman ‘neden?’ ve ‘hangi şartlarla?’ sorularını cevaplar.
Bilanço Analizinin Son Kontrolü
Bir bilanço satırını tek başına iyi veya kötü diye etiketlemeyin. Nakit neden azaldı, alacak neden arttı, stok hangi satış beklentisine dayanıyor, borç ne zaman ödenecek ve bu değişim faaliyet nakdiyle uyumlu mu sorularını birlikte sorun.
İyi bilanço okuması rakam ezberlemek değil, varlıkların nasıl finanse edildiğini ve bu yapının şirketin gelecekteki nakit ihtiyacını nasıl etkilediğini anlamaktır.